Dein ETF-Starterpack
In 9 einfachen Kapiteln zum ersten Sparplan. Konkrete Zahlen statt leerer Phrasen — und eine klare Kante gegen überteuerte Bankprodukte. Erfahre, warum das Sparbuch dich schleichend ärmer macht.
Der Zinseszins-Vergleich
Das Sparbuch macht langsam ärmer
200 € monatlich über 30 Jahre (72.000 € eigene Einzahlung). Derselbe Betrag — völlig andere finanzielle Welten:
Inhalte im Überblick
Das erwartet dich im Whitepaper
Neun kompakte Kapitel von Steffen Schwebius (SFC Finanzstrategen). Klare Sprache, konkrete Zahlen und eine eindeutige Haltung gegen überteuerte Bankprodukte.
Was ist ein ETF?
Der Obstkorb-VergleichStatt Einzelaktien kaufst du über 1.400 Unternehmen. Höchste Diversifikation, 0,1–0,3 % Kosten statt 1,5–2,5 % bei teuren Bankfonds, minimaler Aufwand.
Der Zinseszins-Hebel
282.000 € Differenz1.000 € Einmalanlage werden bei 7 % p. a. in 40 Jahren zu fast 15.000 €. Wer mit 25 statt 35 startet, hat am Ende 525.000 € statt 243.000 €.
Sparbuch vs. Welt-ETF
Kaufkraft retten200 € monatlich über 30 Jahre: 3.700 € Gewinn auf dem Sparbuch vs. 171.000 € im Welt-ETF. Warum Parken auf dem Konto real Vermögen vernichtet.
ETF-Police vs. ETF-Depot
Steuerlicher RahmenWann die fondsgebundene Police gewinnt (Halbeinkünfteverfahren § 20 EStG, keine Vorabpauschale) und wann das freie Depot maximale Flexibilität liefert.
Die 5 häufigsten Fehler
Vermeidbare FallenZu spät anfangen, mangelnde Streuung, Panikverkäufe im Crash, teure Gebühren (80 % aktiver Fonds schlagen Index nicht) und Investieren ohne Plan.
MSCI-World-Historie
Fakten seit 19707 % Rendite p. a., 72 % Jahre im Plus. Wie der Markt Drawdowns wegsteckt: Erholung nach der Finanzkrise in 5 Jahren, nach Corona in 6 Monaten.
Die einfachste Strategie
1 ETF · 1 Sparplan · DisziplinKonkrete Welt-ETFs im Profil (MSCI World, FTSE All-World) plus sinnvolle Ergänzung mit Schwellenländern. Warren Buffetts bewährter Ansatz verständlich.
So startest du in 5 Schritten
Schritt-für-Schritt-PlanNotgroschen, Verträge ausmisten (40–140 €/Monat sparen), Depot/Police eröffnen, 10–20 % Sparquote automatisieren und konsequent liegen lassen.
Fazit & Masterplan
Dein nächster SchrittWie sich ETF-Strategie, Immobilien und Einkommensabsicherung zu einem wasserdichten Gesamtkonzept verbinden — inklusive Rechenbeispielen.
10 Jahre früher starten = 282.000 € mehr am Ende.
Wer mit 25 Jahren statt mit 35 Jahren einen Sparplan über 200 € monatlich startet, zahlt über die 10 Jahre nur 24.000 € mehr ein — hat bei Renteneintritt aber rund 282.000 € mehr Vermögen.
Kapitel 08: Die Umsetzung
In 5 Schritten zum ersten Sparplan
Kein Vorwissen nötig, keine Bankfiliale erforderlich. Das Whitepaper führt dich Schritt für Schritt durch die Praxis.
Notgroschen sichern
3 Nettogehälter auf ein separates Tagesgeldkonto packen — als Schutzschild vor unvorhergesehenen Ausgaben.
Überflüssige Kosten streichen
Sinnlose Versicherungen und überteuerte Verträge kündigen. Spart im Schnitt 40–140 €/Monat für deine Sparrate.
Depot oder ETF-Police wählen
Je nach Anlagehorizont und Steuerprofil (Police ab 20+ Jahren und 100 €/Monat, sonst freies Depot).
Sparplan automatisieren
Mindestens 10 % des Nettoeinkommens per Dauerauftrag direkt am Monatsersten in den Welt-ETF investieren.
Liegen lassen & stur bleiben
Schwankungen aushalten. Wer im Crash verkauft, verliert real; wer diszipliniert investiert bleibt, gewinnt.
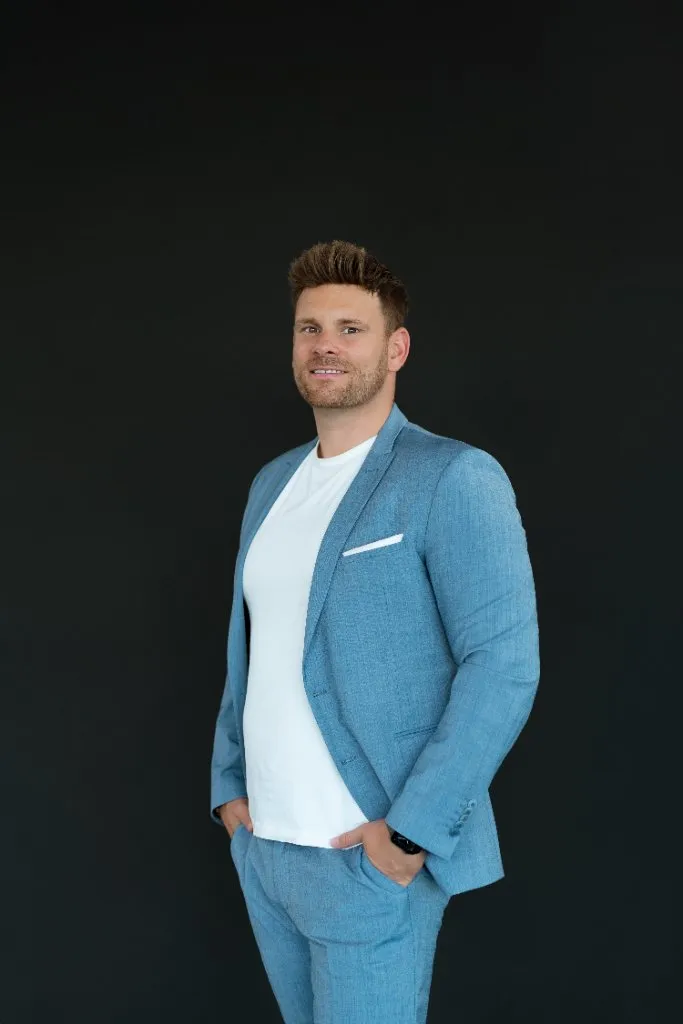
Über den Autor & SFC Group
Ein Finanzkonzept wie ein Schweizer Uhrwerk.
Präzise. Wertvoll. Langlebig. Steffen Schwebius und die SFC Finanzstrategen entwickeln einen klaren Finanz-Masterplan aus intelligenter Einkommensabsicherung, ETF-Strategien und Vermögensaufbau.
Häufige Fragen
Alles, was du vor dem Download wissen musst
Dein Vermögen wartet nicht. Fang heute an.
Sichere dir das Whitepaper „Dein ETF-Starterpack" von Steffen Schwebius. 9 Kapitel, konkrete Zahlen und dein 5-Schritte-Fahrplan für den ETF-Start.